چرا گزارش کارشناسی با نظر شرکت بیمه مطابقت ندارد
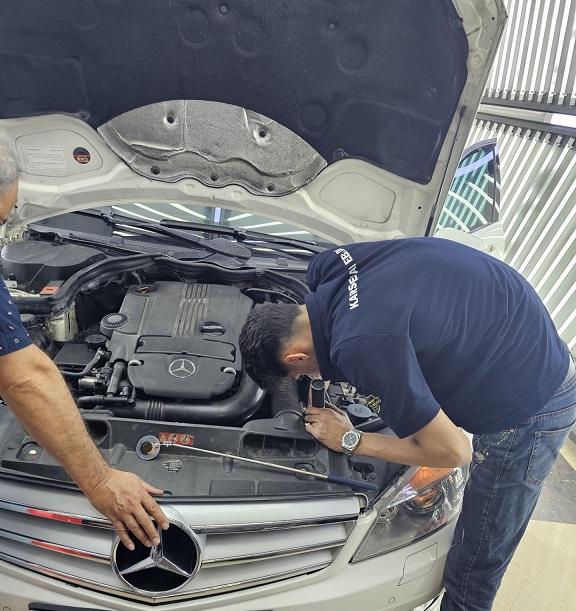
برای بسیاری از خریداران خودرو یا کسانی که از خدمات بیمه بدنه استفاده می کنند، برخورد با موقعیتی که گزارش کارشناسی با نظر شرکت بیمه همخوانی ندارد گیج کننده و نگران کننده است. در این مطلب به زبان ساده و کاربردی دلایل متداول این اختلاف را توضیح می دهیم و راهکارهایی که می توانید برای کاهش ریسک یا رفع اختلاف اتخاذ کنید پیشنهاد می دهیم. هدف این نوشته کمک به خریداران خودرو است. تا هنگام مواجهه با اختلاف گزارش کارشناسی و شرکت بیمه تصمیم آگاهانه تری بگیرند.
علت های رایج اختلاف گزارش کارشناسی و نظر شرکت بیمه
اختلاف گزارش کارشناسی و شرکت بیمه اغلب ناشی از تفاوت در روش ارزیابی، دستوری بودن معیارهای شرکت بیمه، یا خطاهای ساده گزارش است. در ادامه هر یک از این موارد را توضیح می دهیم تا بهتر متوجه شوید چرا نتیجه ای که از یک گزارش می بینید می تواند با تصمیم پرداخت یا میزان خسارت از طرف بیمه متفاوت باشد.
روش اندازه گیری و معیارهای متفاوت
هر کارشناس ممکن است برای تعیین گستره خسارت یا ارزیابی هزینه تعمیر از ابزارها و معیارهای متفاوتی استفاده کند. شرکت های بیمه معمولاً چارچوب ها و تعرفه های داخلی خود را دارند که براساس تجربه، قرارداد با تعمیرگاه ها و فهرست قیمت قطعات به کار می گیرند. به همین دلیل وقتی کارشناس خارجی یا مستقل گزارشی ارائه می دهد، ممکن است در محاسبه زمان تعویض قطعه، مقدار رنگ لازم یا نرخ دستمزد با جدول شرکت بیمه اختلاف وجود داشته باشد. این تفاوت در روش موجب می شود اختلاف گزارش کارشناسی و شرکت بیمه رخ دهد حتی اگر هر دو طرف صادقانه کار کرده باشند.
دامنه پوشش و سقف تعهدات بیمه
شرکت های بیمه معمولاً قوانین خاصی برای نوع قطعات قابل پرداخت، پوشش رنگ و بدنه و سقف مالی هر خسارت دارند. ممکن است بخشی از هزینه که در گزارش کارشناسی به عنوان نیاز به تعمیر یا تعویض ذکر شده است خارج از پوشش یا بالاتر از سقف تعهد باشد. در این حالت شرکت بیمه با استناد به بندهای قرارداد پرداخت را محدود یا رد می کند و نتیجه این اختلاف می تواند برداشت خریدار یا مالک خودرو را از گزارش متفاوت نشان دهد.
اشتباه یا کمبود اطلاعات در گزارش
گزارش های کارشناسی نیز ممکن است اشتباه یا نقص داشته باشند؛ ثبت نادرست وضعیت قطعه، نبود تصاویر کافی یا عدم ذکر پیشینه تعمیرات می تواند باعث شود شرکت بیمه براساس اطلاعات ناقص تصمیمی متفاوت بگیرد. بنابراین هنگام دریافت گزارش دقت کنید همه تصاویر و توضیحات کامل و روشن باشد تا احتمال بروز اختلاف کاهش یابد.
تفاوت در تفسیر سابقه تصادف و تعویض قطعه
برخی موارد مانند وجود رنگ موضعی، تعویض قطعات یا تعمیرات گذشته نیاز به تفسیر دارد. کارشناس ممکن است این موارد را به عنوان خسارت قابل پرداخت تشخیص دهد ولی شرکت بیمه آن را مربوط به قبل از شروع بیمه یا استهلاک طبیعی بداند. چنین تفاوت برداشتی یکی دیگر از دلایل رایج اختلاف گزارش کارشناسی و شرکت بیمه است.
زمان ارزیابی و تغییر شرایط
گاهی بین زمان انجام کارشناسی مستقل و زمان بررسی شرکت بیمه فاصله زمانی وجود دارد و در این مدت وضعیت خودرو تغییر می کند یا اطلاعات جدیدی به پرونده اضافه می شود. این تغییرات می تواند باعث شود نظر شرکت بیمه با گزارش اولیه تطابق نداشته باشد.
برای آشنایی بیشتر با نحوه تهیه گزارش می توانید صفحه مربوط به گزارش کارشناسی برای بیمه بدنه را مطالعه کنید تا دریابید چه اطلاعاتی در گزارش باید وجود داشته باشد.
راهکارهای عملی برای خریداران و دارندگان خودرو
وقتی با اختلاف گزارش کارشناسی و شرکت بیمه مواجه می شوید، چند گام عملی وجود دارد که می توانید دنبال کنید: اول، گزارش را با دقت بررسی و از کارشناس بخواهید نکات مبهم را شفاف کند و تصاویر یا مدارک تکمیلی ارائه دهد. دوم، با شرکت بیمه در مورد بندهای قرارداد و دلایل رد یا کاهش پرداخت صحبت کنید و درخواست بررسی مجدد کنید. سوم، در صورت لزوم یک کارشناسی مستقل دیگر را از مراکز معتبر دریافت کنید تا مقایسه مدارک امکان پذیر شود. برای اطلاعات عملی درباره خواندن گزارش می توانید مطلب گزارش کارشناسی خودرو را ببینید و برای تفسیر فنی تر به مطلب خواندن گزارش کارشناسی فنی خودرو مراجعه کنید.
اگر قصد دارید قبل از خرید یا تنظیم بیمه از وضعیت خودرو مطمئن شوید، خدمات کارشناسی رنگ و فنی عبادی می تواند در تهیه گزارش دقیق و قابل استناد به شما کمک کند. این مجموعه در بررسی رنگ، بدنه و بخش های فنی خودرو فعالیت دارد و هدف آن کمک به خریداران برای کاهش ریسک معامله است. در عین حال توصیه می کنیم همیشه مدارک گزارش را همراه با قرارداد بیمه و توضیحات شرکت بیمه بررسی کنید تا اختلاف ها قابل پیگیری باشند.
جمع بندی
اختلاف بین گزارش کارشناسی و نظر شرکت بیمه معمولاً نتیجه تفاوت در روش ارزیابی، قواعد داخلی بیمه، کمبود اطلاعات یا تفسیرهای متفاوت از سابقه خودرو است. برای کاهش احتمال بروز اختلاف قبل از معامله یا ثبت خسارت گزارش کامل و مستندی تهیه کنید، در صورت اختلاف از شرکت بیمه دلیل مکتوب بخواهید و در صورت نیاز گزارش تکمیلی از کارشناسان مستقل دریافت کنید. برای راهنمایی بیشتر و دریافت گزارش معتبر می توانید به صفحه کارشناسی خودرو برای بیمه بدنه مراجعه کنید یا با مجموعه کارشناسی رنگ و فنی عبادی تماس بگیرید.